Splid – Abrechnen mit Freunden
- 4,9
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer schon einmal mit Freunden verreist ist, in einer WG lebt oder regelmäßig gemeinsame Ausgaben organisiert, kennt das Problem: Einer bezahlt, mehrere profitieren, und am Ende versucht jemand, aus Belegen, Überweisungen und Erinnerungen eine faire Rechnung zu bauen. Genau hier setzt Splid an. Die Finanz-App von Nico Jersch konzentriert sich nicht auf ein komplettes Haushaltsbuch, sondern auf das saubere Aufteilen gemeinsamer Kosten.
Ich finde diesen begrenzten Ansatz angenehm. Die Anwendung will nicht meine gesamte finanzielle Situation analysieren, sondern eine konkrete Aufgabe lösen: Wer hat was bezahlt, wer war beteiligt und wer muss wem noch etwas zurückgeben? Mit einer durchschnittlichen Bewertung von 4,9 aus rund 86.000 Bewertungen und mehr als einer Million Installationen gehört sie zu den auffällig beliebten Lösungen in diesem Bereich. Trotzdem ist sie nicht für jeden Geldfall ideal. Ihre Stärke liegt in überschaubaren Gruppen und klaren gemeinsamen Anlässen.
So funktioniert der normale Ablauf im Alltag
Nach dem Start lege ich eine Gruppe für den jeweiligen Anlass an, etwa für einen Urlaub, eine gemeinsame Wohnung oder ein Wochenende mit Freunden. Danach füge ich die beteiligten Personen hinzu und erfasse Ausgaben. Entscheidend ist dabei nicht nur der Gesamtbetrag, sondern auch die Frage, wer an einer Ausgabe beteiligt war. Ein Restaurantbesuch kann beispielsweise auf alle verteilt werden, während ein persönlicher Einkauf nur einer Person zugerechnet wird.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Diese Unterscheidung macht den praktischen Wert der App aus. Bei einer gemeinsamen Reise entstehen schnell Kosten mit unterschiedlicher Beteiligung: Unterkunft für alle, ein Mietwagen für einige, ein einzelnes Ticket nur für eine Person. Wenn ich alles pauschal teile, entstehen neue Ungerechtigkeiten. Splid zwingt mich dazu, jede Ausgabe passend einzuordnen, ohne daraus eine komplizierte Buchhaltung zu machen.
Im Alltag würde ich die App möglichst direkt nach dem Bezahlen öffnen. Das dauert weniger Zeit, als später aus dem Gedächtnis mehrere Tage nachzutragen. Besonders hilfreich ist es, im Namen der Ausgabe nicht nur „Essen“ zu schreiben, sondern etwas Konkretes wie „Abendessen Freitag“ oder „Supermarkt für Frühstück“. Solche Bezeichnungen wirken zunächst nebensächlich, verhindern aber Diskussionen, wenn die Gruppe am Ende die Abrechnung prüft.
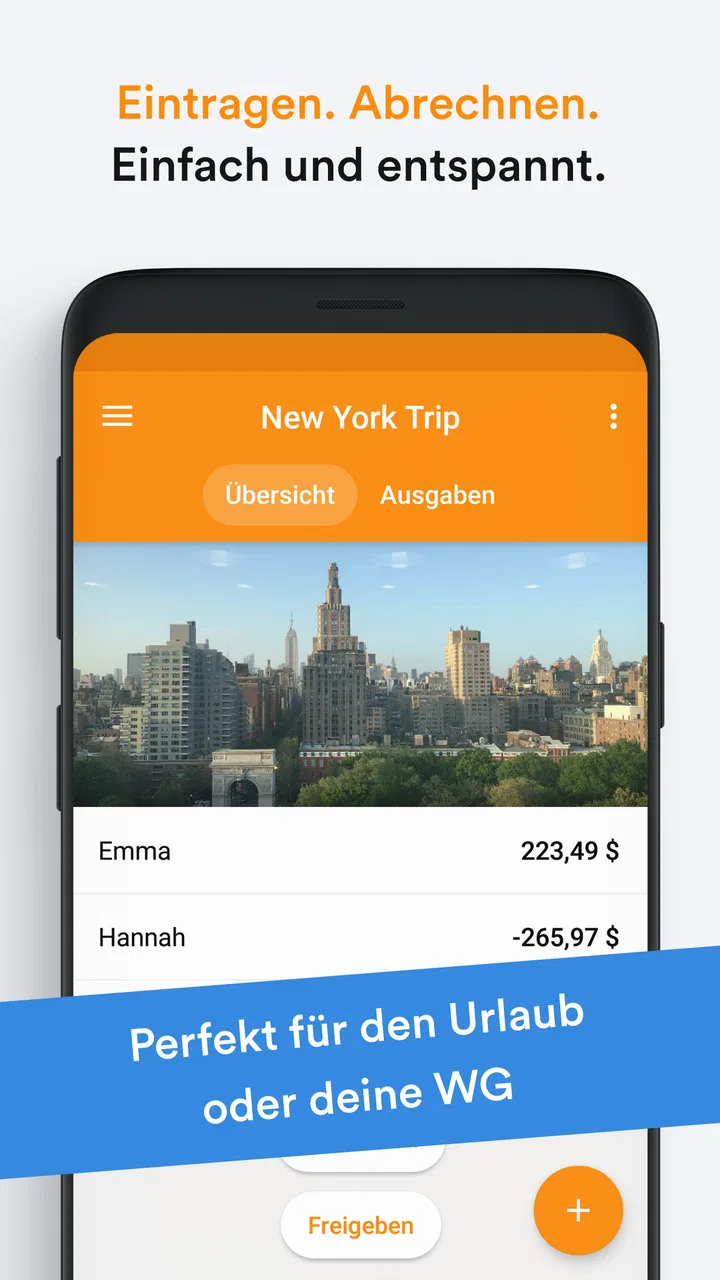
Die App zeigt anschließend, wie sich die Kosten auf die Gruppe verteilen und welche Ausgleichszahlungen noch offen sind. Das ist deutlich übersichtlicher als eine Chat-Nachricht mit einer langen Liste oder eine Tabelle, die nur eine Person aktuell hält. Für mich liegt der größte Vorteil darin, dass die Abrechnung nicht mehr an der Person hängt, die am besten mit Tabellen umgehen kann.
Ein realistisches Beispiel ist eine gemeinsame Ferienwohnung: Eine Person bezahlt die Unterkunft, eine andere den Einkauf, eine dritte die Fahrtkosten. Statt am Schluss drei Einzelrechnungen mühsam gegeneinander aufzurechnen, werden die Ausgaben laufend gesammelt. Wer erst am letzten Abend beginnt, kann die Aufgabe zwar nachholen, muss dann aber Belege und Beteiligungen besonders sorgfältig rekonstruieren.
Auch in einer WG kann das Modell funktionieren, solange es um klar abgrenzbare gemeinsame Ausgaben geht. Für den monatlichen Dauerbetrieb würde ich vorher eine feste Gewohnheit vereinbaren: etwa einen Eintrag direkt nach dem Einkauf und eine kurze Kontrolle am Monatsende. Ohne diese Regel wird selbst die beste Abrechnungs-App unzuverlässig, weil vergessene Ausgaben nicht automatisch wieder auftauchen.
Die ersten Einstellungen, die ich prüfen würde
Bevor ich eine Gruppe mit vielen Einträgen fülle, kontrolliere ich die grundlegenden Gruppendaten und die beteiligten Personen. Ein falsch geschriebener Name oder ein fehlendes Mitglied ist später unangenehmer zu korrigieren, besonders wenn bereits mehrere Zahlungen erfasst wurden. Deshalb lohnt sich ein kurzer Startcheck, bevor die erste größere Ausgabe eingetragen wird.
Ebenso wichtig ist die Frage, ob eine Ausgabe wirklich alle betrifft. Viele Nutzer wählen aus Bequemlichkeit die gesamte Gruppe aus und korrigieren das Ergebnis später gedanklich. Genau dort entstehen die typischen Streitfälle. Ich würde bei jeder Ausgabe kurz überlegen: Wer hat davon profitiert, und wer hat nur zufällig mitbezahlt? Diese zwei Sekunden sind oft wertvoller als eine spätere Diskussion über ein paar Euro.
Bei Reisen hilft es außerdem, Gruppen nicht zu allgemein zu benennen. „Sommer“ ist nach mehreren Ausflügen schnell unübersichtlich. Ein Name mit Ort oder Zeitraum macht es leichter, die richtige Abrechnung wiederzufinden. Für wiederkehrende Situationen, etwa regelmäßige WG-Einkäufe, sollte ich bewusst entscheiden, ob eine fortlaufende Gruppe sinnvoll ist oder ob ein neuer Abschnitt übersichtlicher bleibt.
Die kostenlose Nutzung ist ein wichtiger Grund, warum die App niedrigschwellig bleibt. Gleichzeitig gibt es eine kostenpflichtige In-App-Option von 2,99 € bei Abrechnung über Google Play. Wer nur gelegentlich eine Reise abrechnen möchte, sollte vor dem Kauf prüfen, welche Funktionen im eigenen Nutzungsfall tatsächlich benötigt werden. Für eine kleine Gruppe mit wenigen Einträgen kann die Basis bereits ausreichen; bei intensiver Nutzung kann eine zusätzliche Option dagegen nachvollziehbarer sein.
Die Altersfreigabe USK ab 0 Jahren sagt wenig über die finanzielle Reife der Nutzer aus, zeigt aber, dass die App keine problematischen Inhalte für Kinder enthält. Praktisch richtet sie sich trotzdem eher an Menschen, die bereits selbst Ausgaben organisieren. Minderjährige können sie in einer Familien- oder Freundesgruppe verwenden, sollten aber bei echten Zahlungen die Absprachen mit den Erwachsenen klar halten.
Gewohnheiten, mit denen die Abrechnung schneller wird
Erfahrene Nutzer versuchen nicht, jeden Eintrag besonders ausführlich zu gestalten. Sie arbeiten mit einem wiederholbaren Muster: sofort erfassen, kurze verständliche Bezeichnung wählen, Beteiligte prüfen und weitergehen. Diese Routine verhindert, dass die App selbst zur zusätzlichen Aufgabe wird. Ich würde lieber fünf einfache, korrekte Einträge anlegen als einen perfekten Eintrag mit unnötig langen Notizen.
Eine weitere gute Gewohnheit ist die Trennung nach Anlass. Wenn dieselben Personen gemeinsam wohnen und zusätzlich verreisen, sollten die Kosten nicht automatisch in einer einzigen endlosen Gruppe landen. Eine eigene Reisegruppe hält den Überblick sauber und macht den späteren Ausgleich verständlicher. Das ist kein spektakuläres Extra, aber ein entscheidender Unterschied zwischen einer hilfreichen Abrechnung und einem unlesbaren Sammelbecken.
Bei unregelmäßigen Ausgaben hilft eine kurze Abstimmung in der Gruppe. Ich würde nicht erst am Ende fragen, ob alle mit einer Zuordnung einverstanden sind. Wenn jemand eine Ausgabe nicht genutzt hat oder einen anderen Anteil übernehmen möchte, lässt sich das direkt klären. Die App liefert die Rechenbasis, ersetzt aber nicht die soziale Vereinbarung darüber, was fair ist.
Für den Urlaub kann eine Person die Rolle des laufenden Erfassers übernehmen, während alle anderen Belege oder Beträge zeitnah weitergeben. Das ist schneller als fünf Personen, die dieselbe Ausgabe unabhängig eintragen. Gleichzeitig sollte die Gruppe gelegentlich gemeinsam kontrollieren, damit niemand das Gefühl bekommt, die Zahlen seien undurchsichtig. Ein zentraler Erfasser ist praktisch, aber Vertrauen entsteht durch Transparenz.
Ich würde außerdem nicht jede Kleinigkeit zwanghaft verwalten. Wenn zwei Freunde einen Kaffee teilen, kann eine direkte kleine Rückzahlung einfacher sein als ein zusätzlicher Eintrag. Splid spielt seine Stärke aus, sobald mehrere Personen, unterschiedliche Beträge und wiederkehrende Ausgaben zusammenkommen. Für eine einzelne spontane Zahlung ist eine Nachricht oder eine direkte Überweisung oft schneller.
Ein nützlicher Denkfehler, den die App verhindert, ist die Verwechslung von „bezahlt“ und „schuldet“. Wer die Rechnung begleicht, hat nicht automatisch den größten Anteil zu tragen. Umgekehrt kann jemand, der bisher nichts bezahlt hat, trotzdem einen fairen Anteil schulden. Ich finde es hilfreich, diese beiden Rollen bei jedem Eintrag bewusst auseinanderzuhalten, statt nur die Kontobewegung zu betrachten.
Wo die App gegenüber Tabellen und Zahlungs-Apps punktet
Eine Tabelle bietet mehr Freiheit. Ich kann eigene Spalten, Formeln, Kategorien und Sonderregeln anlegen. Für eine große Reisegruppe mit komplizierten Anteilen oder für eine organisierte Haushaltsplanung ist das ein echter Vorteil. Der Preis dafür ist aber Pflegeaufwand. Eine Tabelle muss geteilt, korrekt bearbeitet und von allen verstanden werden. Splid nimmt mir gerade diese technische Hürde ab.
Gegenüber einer gewöhnlichen Zahlungs-App hat Splid einen anderen Schwerpunkt. Zahlungsdienste sind gut darin, Geld zu senden oder anzufordern. Sie bilden jedoch nicht immer den gesamten Entstehungsweg einer gemeinsamen Rechnung ab. Wenn eine Person die Unterkunft und eine andere die Lebensmittel bezahlt, brauche ich zunächst eine faire Berechnung. Erst danach ist die eigentliche Überweisung sinnvoll.
Auch Notizen in Messenger-Gruppen wirken am Anfang bequem, verlieren aber schnell den Überblick. Beträge stehen zwischen Fotos, Nachrichten und Terminabsprachen, während Änderungen schwer nachzuvollziehen sind. Splid bündelt die relevanten Ausgaben an einem Ort. Das ist besonders wertvoll, wenn eine Reise mehrere Tage dauert und die Gruppe nicht ständig über Geld sprechen möchte.
Der Nachteil gegenüber einer umfassenden Finanz-App ist die fehlende Breite. Wer Einnahmen, Budgets, Konten, Sparziele oder persönliche Kategorien verwalten möchte, braucht ein anderes Werkzeug. Splid ist kein Ersatz für ein Haushaltsbuch und sollte auch nicht so behandelt werden. Ich würde es eher als spezialisiertes Zwischenstück sehen: genauer als ein Chat, einfacher als eine Tabelle und weniger umfassend als eine komplette Finanzverwaltung.
Die Grenzen bei komplizierten Gruppen
Die größte Schwäche zeigt sich, wenn die Regeln nicht mehr klar sind. Familienreisen mit Kindern, wechselnden Beteiligungen, Rabatten, Trinkgeld und individuellen Sonderwünschen können schnell mehr Erklärung als Rechnung benötigen. Die App kann die Zahlen ordnen, aber sie entscheidet nicht, ob ein Rabatt allen zugutekommen soll oder ob jemand wegen einer besonderen Leistung weniger beitragen muss.
Auch bei langfristigen WG-Ausgaben ist Disziplin nötig. Wenn Miete, Strom, Internet, Reinigungsmittel und private Einkäufe ständig vermischt werden, verliert die Gruppe den Überblick. Ich würde wiederkehrende feste Kosten nur dann eintragen, wenn alle denselben Zweck und denselben Abrechnungszeitraum teilen. Für persönliche Budgets bleibt eine klassische Finanz-App die bessere Ergänzung.
Ein weiterer praktischer Punkt ist die Datenqualität. Wer Beträge schätzt, Belege nicht prüft oder Beteiligte nur ungefähr auswählt, erhält zwar ein ordentlich aussehendes Ergebnis, aber keine faire Abrechnung. Gerade bei größeren Summen sollte ich die Originalbelege behalten, bis alle Einträge kontrolliert sind. Die Anwendung erleichtert das Rechnen, sie ersetzt nicht die Verantwortung für die Eingaben.
Ich würde Splid auch nicht als Lösung für jede Form von Schulden verwenden. Wenn zwischen zwei Personen regelmäßig private Darlehen, Raten oder Rückzahlungen über längere Zeit laufen, ist eine klar dokumentierte Vereinbarung besser. Die App eignet sich für gemeinsame Ausgaben mit einem nachvollziehbaren Anlass, nicht automatisch für alle finanziellen Beziehungen.
Technischer Stand und mein Eindruck von der Bedienung
Die aktuelle Version ist 1.5.1 und setzt mindestens Betriebssystemversion 10 voraus. Wer ein älteres Gerät nutzt, sollte die Kompatibilität vor der Einrichtung der Gruppe prüfen. Für aktuelle Android-Geräte ist der Einstieg unkompliziert, und die App bleibt ihrem Zweck entsprechend fokussiert. Gerade diese Reduktion gefällt mir, weil ich nicht erst ein umfangreiches Finanzsystem konfigurieren muss.
Der Entwickler Nico Jersch steht dabei für ein Produkt, das eine klar umrissene Alltagssituation adressiert. Die hohe Zahl an Installationen und die starke Bewertung sprechen dafür, dass viele Nutzer genau diesen einfachen Anwendungsfall suchen. Ich würde die Popularität trotzdem nicht mit universeller Eignung verwechseln: Eine gute Gruppenabrechnung bleibt davon abhängig, dass alle Beteiligten konsequent und ehrlich mitmachen.
Was mir besonders gefällt, ist die Möglichkeit, die Abrechnung als gemeinsames Projekt zu betrachten, statt eine Person zum dauerhaften Kassenwart zu machen. Was mich bremst, ist die Notwendigkeit, bei jeder Ausgabe aufmerksam zu bleiben. Wer eine vollständig automatische Erfassung erwartet, wird enttäuscht sein. Der Nutzen entsteht durch die schnelle manuelle Strukturierung, nicht durch magische Automatisierung.
Vor dem ersten Einsatz würde ich deshalb drei Dinge mit der Gruppe absprechen: Wer trägt neue Ausgaben ein, wie werden private Anteile behandelt und wann wird abgerechnet? Diese Fragen gehören nicht zu den App-Einstellungen, entscheiden aber maßgeblich über den Erfolg. Wenn die Regeln vorher klar sind, bleibt die Nutzung angenehm; ohne Regeln kann auch eine gute Oberfläche Streit nur später sichtbar machen.
Für wen sich Splid besonders lohnt
Ich empfehle die App vor allem für Freundesgruppen auf Reisen, Paare mit gemeinsamen Unternehmungen und WGs mit überschaubaren Gemeinschaftskosten. Sie ist auch sinnvoll, wenn mehrere Personen abwechselnd bezahlen und niemand am Ende freiwillig die komplette Rechenarbeit übernehmen möchte. Der kostenlose Einstieg macht es leicht, sie für einen einzelnen Anlass auszuprobieren.
Weniger passend ist sie für Menschen, die ihre komplette persönliche Finanzplanung in einem einzigen Werkzeug erledigen möchten. Auch sehr große Gruppen mit komplizierten individuellen Regeln könnten mit einer Tabelle mehr Kontrolle haben. Wer nur gelegentlich eine einzelne Rechnung teilt, benötigt wahrscheinlich keine eigene Gruppenverwaltung. In diesen Fällen ist eine direkte Zahlung oder eine einfache Notiz oft effizienter.
Mein wichtigster Tipp lautet: Erst den Anlass sauber begrenzen, dann die Ausgaben konsequent und zeitnah erfassen. Wer diese beiden Gewohnheiten einhält, bekommt eine deutlich verlässlichere Abrechnung als mit spontanen Schätzungen am Ende. Für mich ist genau das der Kern der App: Sie macht gemeinsames Bezahlen nicht automatisch konfliktfrei, aber sie macht die Zahlen sichtbar und nachvollziehbar.
Unterm Strich ist Splid eine überzeugende Finanz-App für einen sehr konkreten Zweck. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und mit ihrer klaren Ausrichtung angenehm leicht zu verstehen. Die zusätzliche Option für 2,99 € bei Abrechnung über Google Play sollte man abhängig vom eigenen Bedarf beurteilen. Die beste Erfahrung entsteht, wenn die App als gemeinsame Routine und nicht als Notfall-Rechner am letzten Urlaubstag genutzt wird.
Ich würde sie einem Freund empfehlen, der regelmäßig mit anderen verreist oder gemeinsame Ausgaben organisiert. Nicht, weil sie jede finanzielle Frage beantwortet, sondern weil sie eine lästige Aufgabe auf das Wesentliche reduziert. Wer dagegen detaillierte Budgets, Konten und langfristige Finanzplanung sucht, ist mit einer umfassenderen Lösung besser bedient. Für faire, überschaubare Gruppenkosten bleibt Splid aber eine sehr praktische Wahl.
Häufig gestellte Fragen zu Splid – Abrechnen mit Freunden
01Was ist Splid – Abrechnen mit Freunden und wofür kann ich die App verwenden?
Splid ist eine App zum Erfassen und Aufteilen gemeinsamer Ausgaben mit Freunden, der Familie oder einer Reisegruppe. Sie eignet sich beispielsweise für Urlaube, Wohngemeinschaften, Restaurantbesuche, Veranstaltungen oder gemeinsame Einkäufe. Nutzer tragen ein, wer welchen Betrag bezahlt hat und wer beteiligt war. Anschließend berechnet Splid, wie viel jede Person zahlen oder zurückerhalten sollte.
02Wie funktioniert die Kostenaufteilung in Splid?
Zunächst erstellt man eine Gruppe und fügt die beteiligten Personen hinzu. Danach lassen sich Ausgaben mit Betrag, zahlender Person und den Personen, für die die Ausgabe gilt, eintragen. Splid verrechnet diese Angaben automatisch und zeigt den Kontostand der Gruppe an. Dadurch wird sichtbar, wer wem noch Geld schuldet. Auch ungleichmäßige Beteiligungen können berücksichtigt werden.
03Benötigen alle Teilnehmer die Splid-App, um eine gemeinsame Abrechnung zu nutzen?
Nicht unbedingt. Eine Person kann eine Gruppe anlegen und die Ausgaben verwalten, während die anderen Teilnehmer ihre Anteile über die geteilten Informationen nachvollziehen können. Je nach verwendeter Funktion und Version kann es jedoch praktisch sein, die Gruppe mit anderen Personen zu teilen oder gemeinsam zu bearbeiten. Vor einer Reise sollte man deshalb prüfen, welche Synchronisations- und Freigabemöglichkeiten aktuell angeboten werden.
04Kann Splid auch unterschiedliche Währungen und Ausgaben auf Reisen verwalten?
Splid ist besonders für gemeinsame Reisen und Gruppenabrechnungen interessant, weil sich Ausgaben strukturiert nach Personen erfassen lassen. Bei internationalen Reisen können Währungen eine wichtige Rolle spielen. Ob automatische Umrechnung, mehrere Währungen innerhalb einer Gruppe oder bestimmte Exportfunktionen verfügbar sind, kann von der aktuellen App-Version und dem jeweiligen Betriebssystem abhängen. Nutzer sollten die Einstellungen vor dem Start der Abrechnung kontrollieren.
05Ist Splid kostenlos und sind meine Ausgaben und persönlichen Daten sicher?
Splid kann grundsätzlich für einfache gemeinsame Abrechnungen genutzt werden, allerdings können je nach Plattform und aktueller Version bestimmte Zusatzfunktionen kostenpflichtig sein. Vor dem Download empfiehlt sich ein Blick auf die Angaben im Google Play Store oder App Store. Da finanzielle Informationen eingetragen werden, sollten Nutzer außerdem die Datenschutzbestimmungen prüfen und nur notwendige persönliche Daten in einer Gruppe hinterlegen.
Vorteile
- Übersichtliche Aufteilung gemeinsamer Ausgaben in wenigen Schritten.
- Unterstützt zahlreiche Währungen für Reisen und internationale Gruppen.
- Funktioniert auch ohne dauerhaft aktive Internetverbindung.
- Individuelle Notizen erleichtern die Zuordnung einzelner Zahlungen.
- Schulden werden auf wenige Ausgleichszahlungen reduziert.
Nachteile
- Für die vollständige Nutzung bestimmter Funktionen kann ein Kauf nötig sein.
- Keine direkte Zahlungsfunktion zum Begleichen der offenen Beträge.
- Bei sehr großen Gruppen kann die Übersicht unübersichtlich werden.
- Alle Beteiligten müssen Ausgaben zuverlässig und korrekt eintragen.
- Datensynchronisation und gemeinsames Bearbeiten können eingeschränkt sein.

Splid – Abrechnen mit Freunden
Galerie